Contrôle ACPR : quels documents devez-vous pouvoir présenter ?
Beaucoup de professionnels pensent qu'un contrôle ACPR consiste uniquement à examiner quelques dossiers clients. En réalité, le contrôleur cherche surtout à vérifier une chose : votre cabinet est-il capable de démontrer sa conformité réglementaire ?
Pour un courtier en assurance (IAS), un courtier en crédit (IOBSP), un mandataire ou tout intermédiaire ORIAS, la différence se joue souvent sur la capacité à présenter, rapidement et sans hésitation, les bons justificatifs. Cet article est conçu comme un guide pratique : une checklist claire des documents à tenir prêts toute l'année.
Pourquoi l'ACPR contrôle les intermédiaires ?
L'Autorité de Contrôle Prudentiel et de Résolution (ACPR) veille au respect des règles applicables aux intermédiaires en assurance et en crédit. Son objectif n'est pas de piéger les professionnels, mais de s'assurer que la protection de la clientèle et les obligations réglementaires sont effectivement respectées sur le terrain.
Lors d'un audit ACPR, le contrôleur évalue l'organisation du cabinet : la formation continue est-elle suivie ? Les dossiers clients sont-ils complets ? Les procédures internes existent-elles vraiment, au-delà du papier ? Chaque cabinet doit pouvoir justifier la façon dont il s'organise pour rester conforme, année après année.
À retenir
Un contrôle ne cherche pas uniquement les erreurs. Il vérifie également la capacité du cabinet à démontrer sa conformité : savoir où se trouvent les documents et pouvoir les présenter compte autant que les détenir.
Les documents administratifs indispensables
Ce sont les premiers justificatifs demandés. Ils prouvent que votre cabinet a le droit d'exercer et qu'il respecte ses obligations de base de conformité courtier.
Immatriculation ORIAS
Votre justificatif d'inscription à jour au registre unique des intermédiaires. C'est la preuve première de votre droit d'exercer.
Assurance RC Professionnelle
Une attestation valide couvrant la période contrôlée, avec des montants de garantie conformes aux minima réglementaires.
Garantie financière (si nécessaire)
Obligatoire dès lors que vous encaissez des fonds pour le compte de vos clients. Tenez l'attestation à jour.
Adhésion à une association professionnelle
Depuis la réforme du courtage, l'adhésion à une association agréée est requise pour la plupart des intermédiaires.
Mentions légales
Vos mentions d'information précontractuelle : statut, numéro ORIAS, liens éventuels avec des établissements, procédure de réclamation.
Registre des réclamations
Un registre tenu à jour recensant les réclamations reçues, leur traitement et les délais de réponse.
Les justificatifs de formation continue
La formation DDA (15h par an pour les intermédiaires en assurance) et la formation DCI (7h par an pour les intermédiaires en crédit) sont des obligations annuelles incontournables. Lors d'un contrôle ORIAS ou ACPR, vous devez pouvoir présenter vos attestations DDA et DCI, mais aussi le détail de ce qui a été suivi.
La conservation des preuves est essentielle : gardez vos attestations, programmes et résultats pendant plusieurs années afin de couvrir l'ensemble des périodes susceptibles d'être contrôlées.
| Document | Pourquoi il est demandé |
|---|---|
| Attestation | Elle prouve que l'obligation annuelle (DDA 15h, DCI 7h) a bien été remplie. |
| Programme | Il démontre que le contenu suivi couvre les thématiques réglementaires exigées. |
| Durée | Elle atteste du volume horaire minimal imposé par la réglementation. |
| Date | Elle rattache la formation à l'année civile concernée par le contrôle. |
| Organisme | Il identifie le prestataire et la conformité du dispositif de formation. |
| Résultats | Ils justifient de la validation des acquis (QCM, évaluation des connaissances). |
Vous recherchez une formation DDA ou DCI conforme ?
Validez vos heures ORIAS et obtenez une attestation prête à présenter en cas de contrôle.
Découvrir les formations dcidda.frLes dossiers clients
Le contrôleur vérifie que chaque dossier permet de retracer la relation commerciale et la conformité du conseil délivré.
Devoir de conseil
La trace écrite du conseil délivré, justifiant l'adéquation du produit aux besoins du client.
Recueil des besoins
Le document formalisant les exigences, objectifs et la situation du client avant toute recommandation.
DIPA
Le Document d'Information sur le Produit d'Assurance remis avant la souscription.
Documents précontractuels
L'ensemble des informations remises au client avant l'engagement : fiche standardisée, conditions générales.
Traçabilité
La capacité à reconstituer la chronologie des échanges et la remise effective des documents.
Les procédures internes
Au-delà des dossiers, l'ACPR s'intéresse à votre organisation : disposez-vous de procédures écrites, appliquées et à jour ?
LCB-FT
Procédure de lutte contre le blanchiment et le financement du terrorisme, avec classification des risques.
Réclamations
Processus interne de traitement des réclamations, délais et suivi documentés.
Conflits d'intérêts
Politique de prévention et de gestion des situations de conflit d'intérêts.
Protection des données
Registre RGPD, mentions d'information et mesures de sécurité des données clients.
Archivage
Politique de conservation des documents, durées et accessibilité des justificatifs.
Les erreurs les plus fréquentes
- Impossible de retrouver une attestation DDA ou DCI des années précédentes.
- Programmes détaillés des formations suivies absents du dossier.
- Archivage incomplet ou dispersé entre plusieurs supports.
- Registre des réclamations vide ou jamais tenu.
- Documents non datés, donc impossibles à rattacher à une période.
La checklist avant un contrôle ACPR
Avant l'arrivée du contrôleur, vérifiez que chacun de ces éléments est disponible et facilement accessible.
Checklist conformité ACPR
- Immatriculation ORIAS
- Assurance RC Pro
- Garantie financière
- Attestation DDA
- Attestation DCI
- Programmes de formation
- Registre des réclamations
- Procédure LCB-FT
- Dossiers clients
- Politique d'archivage
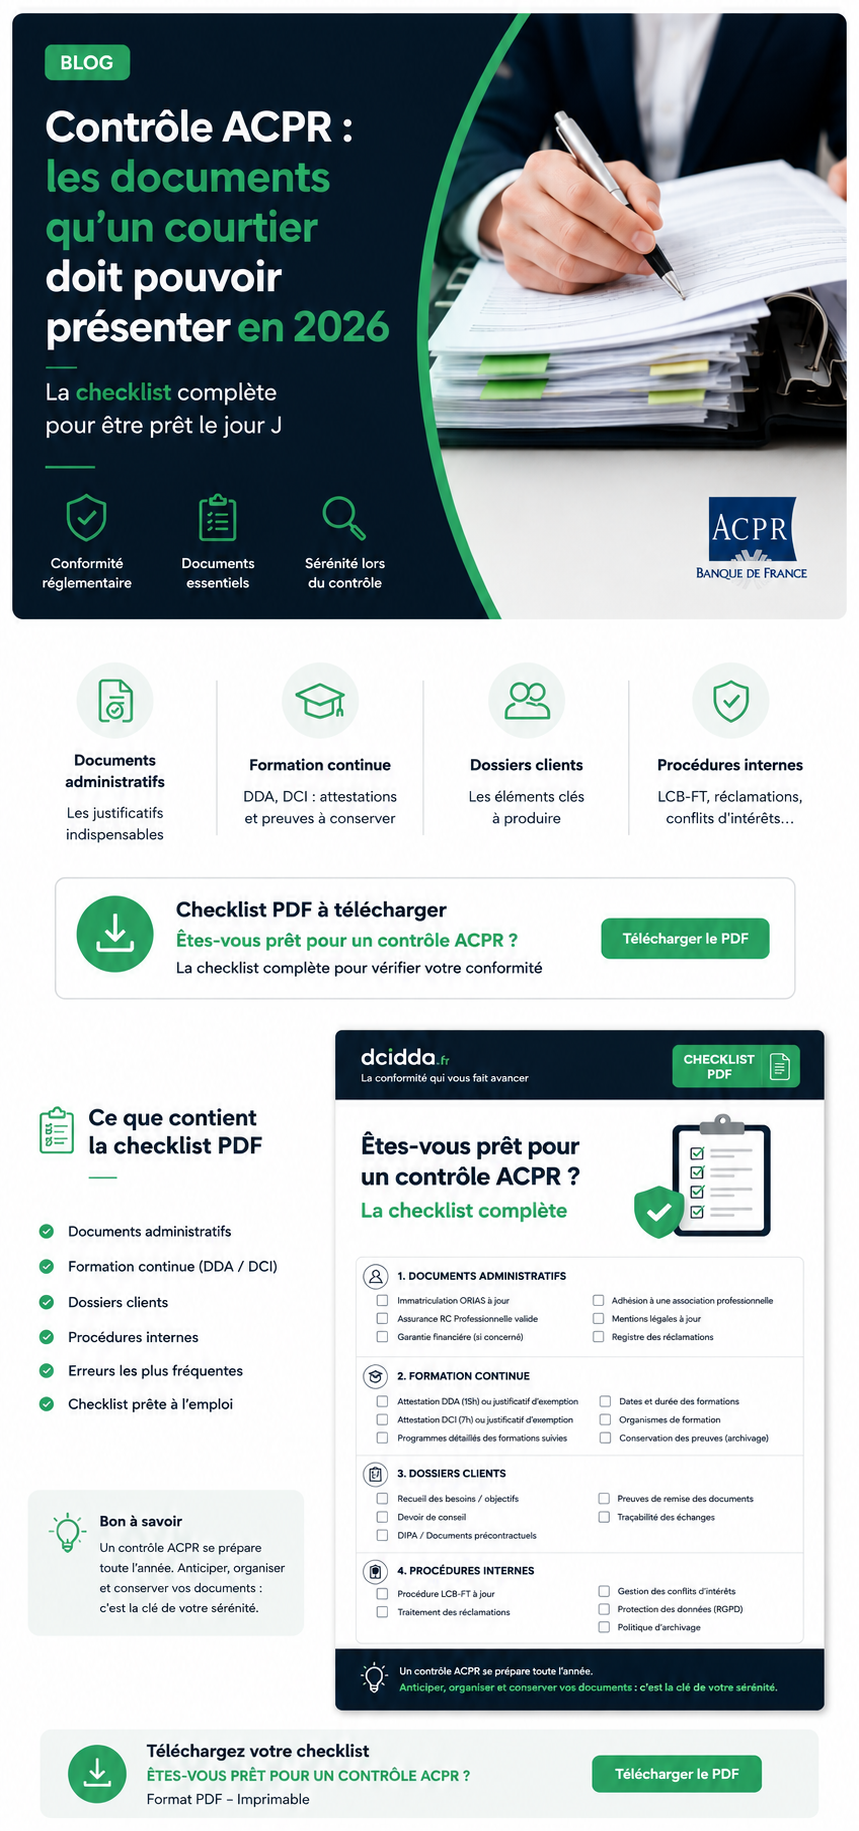
Document à télécharger
Le document complet pour vérifier votre conformité — format imprimable.
Conclusion
Un contrôle ACPR n'a rien d'insurmontable lorsqu'il est anticipé. La sérénité ne vient pas d'une préparation de dernière minute, mais d'une habitude : tenir, tout au long de l'année, une documentation complète et facilement accessible.
En gardant vos justificatifs administratifs, vos attestations DDA et DCI, vos dossiers clients et vos procédures internes à jour, vous transformez le contrôle en simple formalité. La meilleure défense reste l'organisation.
Besoin de mettre à jour vos obligations de formation ?
Formation DDA 15h · DCI 7h · attestation de formation DCI/DDA prête à présenter.
Découvrir les formations DDA et DCI